日本5月工業產值再度走弱
日本5月工業產值再度走弱:需求、庫存與外需共振下的製造業壓力
關鍵詞:日本工業產值、製造業、外需疲弱、庫存調整、貨幣政策、供應鏈
引言
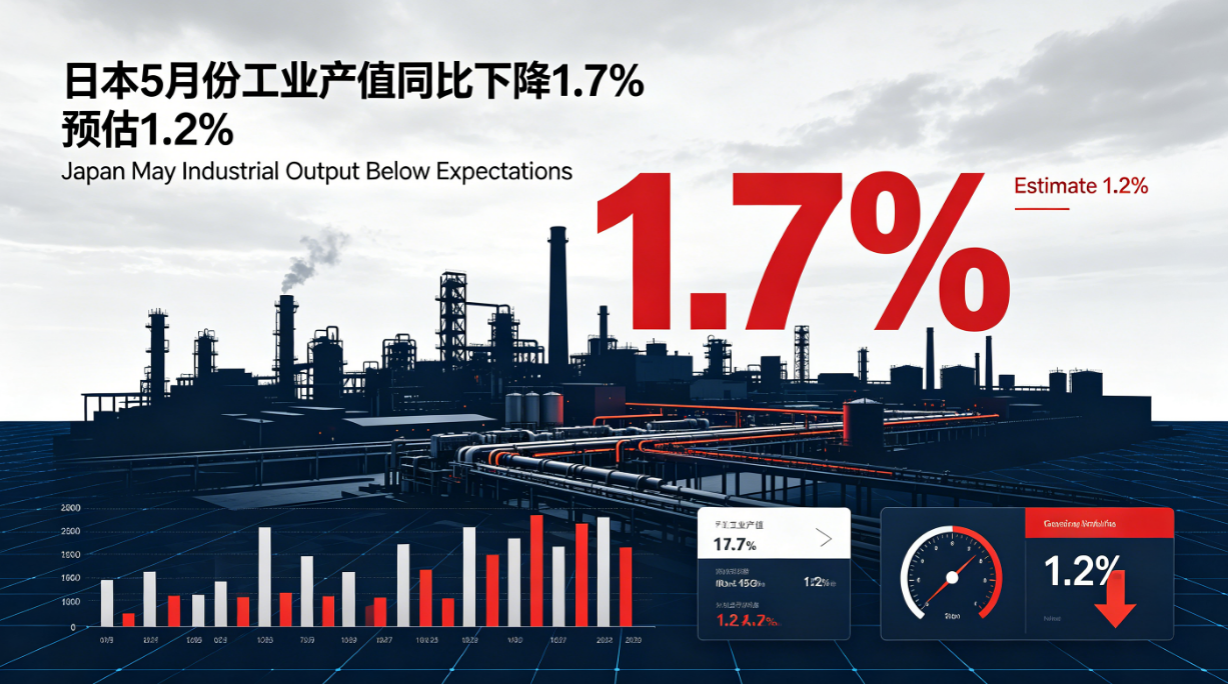
日本5月份工業產值同比下降1.7%,不僅低於市場預估的下降1.2%,也進一步印證了日本製造業修復節奏依然偏慢。工業產值作為觀察實體經濟景氣度的重要先行指標,其變動往往能較早反映訂單、庫存、出口以及企業投資意願的邊際變化。此次數據表明,日本工業部門並未擺脫外需放緩和內部調整的雙重壓力,短期內經濟復甦的確定性仍然有限。
從技術視角看,這一結果並非單一因素驅動,而是全球需求週期、匯率變化、產業鏈再配置以及國內資本開支節奏共同作用的結果。對於高度依賴製造業與出口的日本而言,工業產值的持續偏弱不僅影響季度GDP表現,也會傳導至企業利潤、就業預期和通脹路徑,對日本央行政策決策形成現實約束。
一、數據低於預期,製造業恢復不及市場想象
5月份工業產值同比下降1.7%,意味著日本工業生產仍處於收縮區間。相比預估的1.2%降幅,實際表現更弱,說明市場此前對日本製造業的修復節奏判斷略顯樂觀。通常情況下,工業產值受汽車、機械、電子零部件和化工等行業影響較大,這些行業既受國內消費週期牽引,也高度依賴海外訂單。
從結構上看,若汽車相關行業恢復不足,往往會對整體工業數據形成明顯拖累;而半導體設備和電子元件雖然具備週期反彈屬性,但一旦全球終端需求回升乏力,其修復力度也會受限。日本當前面臨的並不是某一個行業的局部波動,而是多條產業鏈同時承壓的局面。
二、外需降溫與全球補庫放緩是核心變量
日本工業產值偏弱的首要原因在於外需環境改善不足。全球主要經濟體在高利率環境下需求偏軟,歐美製造業景氣度恢復緩慢,亞洲出口鏈條也未形成強勁共振。對於日本企業而言,海外訂單減少會直接壓低生產計劃,尤其影響中間品和資本品出口。
此外,全球補庫存週期趨於尾聲,也是拖累工業產出的重要因素。在經歷前期的供應鏈修復和庫存補充後,企業開始轉向更謹慎的庫存管理策略。也就是說,即便終端需求沒有明顯惡化,企業為了控制成本和現金流,也可能主動壓縮採購和開工率,進而造成工業產值階段性下滑。
值得注意的是,日本製造業對東亞產業鏈聯動高度敏感。若中國、韓國及東南亞的電子、汽車和機械需求恢復速度不及預期,日本上游設備和零部件出口就難以快速放量。這種“外部訂單—中間品生產—國內工業產出”的鏈式傳導,使得日本工業部門對全球週期變化格外敏感。
三、日元與成本結構:企業利潤承壓的隱性約束
除了需求端因素,成本和匯率也是影響工業產出的關鍵變量。日元匯率波動會改變出口企業的價格競爭力與利潤預期:當日元偏弱時,理論上有利於出口收入換算,但同時也會抬升進口能源和原材料成本,壓縮中下游製造業利潤空間。若企業無法通過提價完全轉嫁成本,便會傾向於削減產量或延後投資。
日本製造業長期存在“低增長、低通脹、低資本開支彈性”的特徵。在能源和原材料價格仍處相對高位的背景下,企業更注重現金流安全而非規模擴張。這意味著,即使部分行業接單有所改善,企業也未必會立即提高產能利用率,而是先觀察訂單持續性和利潤率恢復情況。
從數據背後看,工業產值下行並不只是“產量減少”,更反映出企業對未來需求的謹慎判斷。對於資本密集型產業來說,產能調整往往比銷售變化更滯後,因此當前數據可能意味著此前幾個月訂單端已開始轉弱,只是到5月才在產出端集中體現。
四、對日本宏觀經濟的傳導:GDP、投資與通脹鏈條同步受影響
工業產值走弱會對日本宏觀經濟形成多重傳導。首先,製造業生產下降會直接拖累季度GDP中的工業增加值;其次,企業生產放緩通常意味著資本開支和僱傭意願下降,進而影響居民收入和消費;最後,若供需同步偏弱,通脹回落壓力也可能重新顯現。
這一點對日本尤其關鍵。過去一段時間,日本央行政策調整的重要前提之一,是工資增長與通脹形成更穩定的正循環。然而,若工業部門恢復不足,企業盈利改善空間受限,工資增速的可持續性也會受到質疑。換言之,製造業弱勢可能削弱“良性通脹”的基礎,使政策正常化路徑更加複雜。
同時,日本經濟增長結構本就偏依賴外需與企業投資。消費端雖然在名義工資提升的帶動下有所修復,但若工業和出口持續低迷,整體增長仍難形成強勁自驅動。因此,5月工業產值的下降不僅是一個單月數據,更是判斷日本經濟韌性的關鍵信號。
五、日本央行的政策選擇空間被壓縮
從政策層面看,工業產值不及預期意味著日本央行面臨更微妙的平衡。一方面,若經濟數據持續疲弱,過快收緊貨幣環境可能進一步壓制製造業和投資;另一方面,若長期維持過度寬鬆,也可能引發匯率波動與金融市場失衡。
當前日本央行的核心難題在於:通脹已不再像過去那樣低迷,但實體經濟並未形成足夠強的擴張動能。工業產值走弱會強化市場對“謹慎退出寬鬆”的預期,即政策正常化可能更傾向於漸進式、條件式推進,而不是一次性大幅調整。
對於企業和金融市場而言,這意味著未來一段時間政策信號將更加依賴高頻數據,包括工業產值、出口訂單、庫存週期以及工資增長情況。若後續幾個月工業數據繼續承壓,日本央行在利率和資產負債表管理方面的操作空間都可能更受限制。
結論
總體來看,日本5月份工業產值同比下降1.7%,低於市場預估,顯示製造業恢復動能不足,外需疲弱、庫存調整和成本壓力仍在共同作用。數據背後反映的不是短期波動,而是日本工業體系在全球需求放緩和國內結構約束下的階段性承壓。
從更長週期看,日本經濟要實現穩定復甦,不能僅依賴匯率或外需邊際改善,而需要製造業投資回升、全球終端需求修復以及工資—消費鏈條的協同增強。若工業產出持續低迷,日本央行的政策正常化節奏將更趨謹慎,宏觀經濟也可能在“弱復甦”區間內繼續徘徊。對市場而言,這一數據提示:日本經濟的真正修復,仍需等待更強的內生增長動力出現。

免責聲明:本文內容僅供參考,不構成投資建議。投資有風險,入市需謹慎。