港股反彈:醫藥半導體領漲
港股反彈背後的結構性機會:醫藥、半導體與AI產業鏈領漲,券商光伏承壓
關鍵詞:港股反彈、創新藥、半導體、PCB、AI算力、券商、光伏、結構性行情
引言
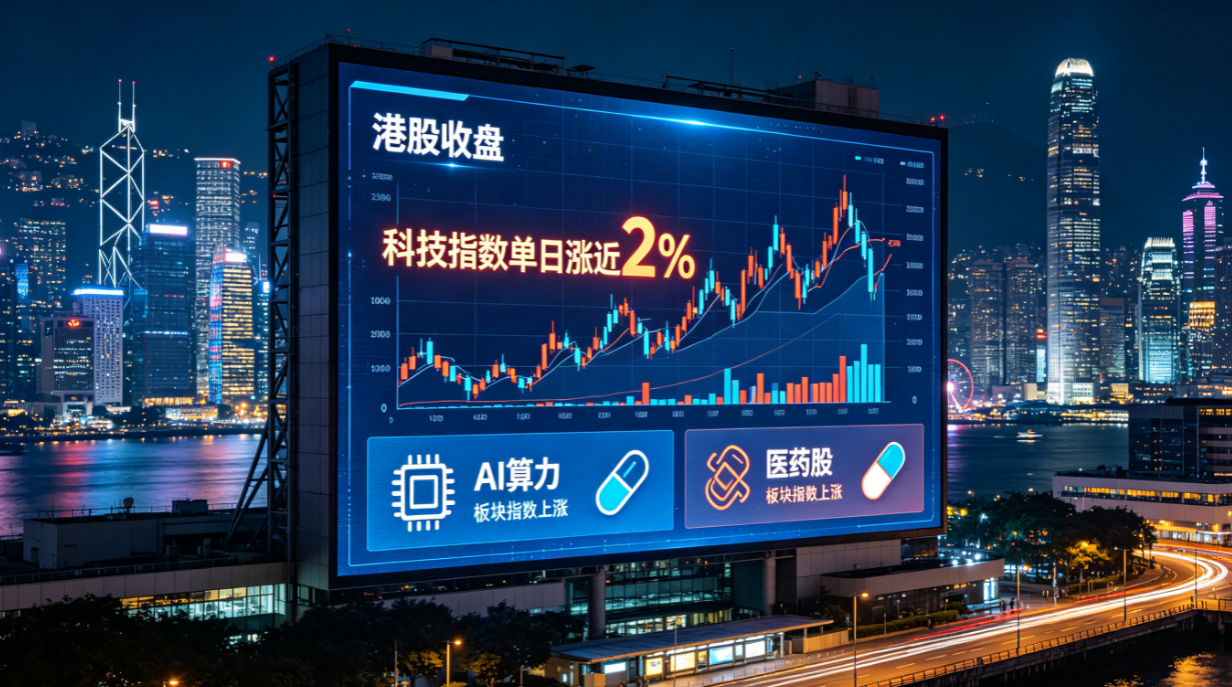
今日港股市場迎來集體反彈,三大指數同步回升,市場情緒較此前明顯改善。恒生指數收漲0.33%,科技指數上漲1.81%,表現相對更為強勢,國企指數則微幅上行。盤面上看,資金並未全面鋪開,而是繼續圍繞高景氣、高彈性和高催化板塊進行佈局,醫藥、半導體、PCB相關個股表現突出;與之相對,券商與光伏板塊則出現一定回調。整體來看,港股短線修復更多體現為結構性機會的集中釋放,而非普漲格局的全面迴歸。
一、指數反彈溫和,科技板塊率先修復
從指數表現來看,恒指與國指漲幅有限,但科技指數明顯走強,說明資金仍然偏好成長屬性更強、基本面改善預期更明確的方向。科技股的回升,一方面來自美股科技鏈情緒的外溢影響,另一方面也與港股自身估值仍處於相對低位有關。在當前宏觀環境尚未形成強趨勢突破的背景下,港股反彈更依賴產業邏輯和事件催化,科技板塊自然成為資金優先選擇的方向。
值得注意的是,今日市場並非單純的情緒反彈,而是圍繞創新藥、半導體、AI算力等具備中長期產業邏輯的板塊展開。這意味著,資金在港股中的配置思路正在從防禦轉向進攻,但進攻路徑依舊高度聚焦。
二、醫藥板塊估值修復,創新藥長期邏輯持續兌現
今日醫藥板塊表現搶眼,凱萊英漲超13%,金斯瑞生物科技、藥明康德等龍頭股同步走高,成為市場關注的核心方向之一。醫藥股的上漲,既有估值修復因素,也有基本面與事件催化的雙重支撐。
從產業角度看,創新藥產業長期向上的趨勢並未發生改變。隨著國內創新藥企業研發能力持續提升,臨床進展和海外BD交易頻繁落地,行業的價值重估正在逐步展開。近期多項創新藥臨床數據讀出達到或超過預期,部分重大BD標的相繼公告,給市場帶來了較強的情緒提振。對於港股醫藥板塊而言,前期受制於資金面壓力和風險偏好收縮,估值一度處於相對低位,而當基本面邊際改善時,彈性往往會被迅速放大。
更重要的是,創新藥並非單純的交易性行情。隨著訂單兌現和業績改善,產業鏈企業有望逐步進入“研發投入—成果轉化—商業化放量”的正循環。對於投資者而言,這意味著醫藥板塊的反彈並不只是短期情緒驅動,更可能是中長期估值重構的起點。
三、半導體與PCB同步活躍,AI算力鏈繼續傳導
半導體板塊今日表現同樣亮眼,華虹宏力漲超15%,中芯國際、豪威集團等核心標的均有不俗漲幅。華虹宏力漲幅居前,主要與公司重大資產重組計劃有關。市場普遍認為,此類併購整合不僅有助於強化產業協同,也反映出國內半導體行業在政策支持、資本運作和產業整合方面的持續推進。
半導體板塊走強,本質上仍源於國產替代與週期修復雙重邏輯。當前全球半導體產業正在經歷從傳統週期波動向AI驅動增長切換的過程,先進製程、特色工藝、存儲、封裝測試等方向都在不同程度受益。港股半導體標的雖然整體體量不如A股豐富,但龍頭公司在資本市場中的稀缺性較強,一旦行業催化出現,股價彈性往往較大。
與此同時,PCB及上游材料方向也受到AI算力需求爆發的帶動。建滔積層板等個股走強,反映出市場對於高階PCB、高頻高速材料和服務器配套需求的持續追捧。隨著全球AI服務器、數據中心和高性能計算需求快速提升,PCB行業正迎來新一輪擴產週期。業內統計顯示,年內已有多家PCB製造企業宣佈擴產,投資重點高度集中於高階、高多層、HDI及類載板等高端產能。這說明產業鏈需求並非短期脈衝,而是面向下一代算力基礎設施的持續投入。
從投資視角看,AI產業鏈對PCB、覆銅板、半導體設備與材料的傳導仍在延續,未來一段時間內,只要算力需求維持高景氣,相關上游環節的業績和估值都具備支撐。
四、券商與光伏回調,反映資金對景氣度的重新定價
與科技成長板塊的走強形成對比的是,券商股今日普遍走低。廣發證券、中信建投證券、國聯民生等均有較明顯跌幅。消息面上,跨境TRS新增被要求暫停管理人規模新增,引發市場對部分券商衍生品和跨境業務增量的擔憂。儘管業內測算顯示,這一業務對行業整體收入影響有限,但券商板塊本身對政策預期和資金交易敏感度較高,因此更容易在消息擾動下出現回調。
不過,從更長週期來看,券商板塊的核心變量仍在於市場成交活躍度、資本市場改革進程以及財富管理和機構業務的持續擴張。此次回調更多反映的是短期業務增量預期受挫,而非行業基本面系統性惡化。
光伏板塊今日表現同樣承壓,福萊特玻璃、凱盛新能、信義光能等個股跌幅較大。當前光伏行業仍處於深度調整階段,產業鏈價格低位運行,終端裝機增速放緩,企業盈利普遍承壓。機構觀點顯示,2026年上半年之前,行業仍將處於供給側出清和產能重構的過程中。換言之,光伏板塊的邏輯仍以“出清”而非“復甦”為主,尾部產能加速退出可能是未來一段時間的主線,但真正意義上的景氣反轉仍需等待供需格局改善。
五、個股異動透露產業趨勢,AI與自動駕駛鏈值得關注
除了主線板塊的輪動,個股層面的催化也提供了新的觀察窗口。劍橋科技今日漲幅明顯,核心驅動來自英偉達對Rubin全液冷方案的公開解讀。英偉達強調液冷技術能夠在高算力密度場景中實現更高效的散熱與能耗優化,這意味著AI服務器散熱方案將進一步向高性能、低能耗方向演進。劍橋科技在液冷和光模塊相關業務上的佈局,使其成為產業鏈情緒的重要受益者。
另一隻值得關注的標的是五一視界。公司旗下SimOne4.0已完成對NVIDIA Cosmos 3和Alpamayo的深度適配與產品級融合,推動“真實數據重建—世界模型泛化生成—VLA閉環推理驗證”的技術鏈路進一步貫通。這類進展不僅體現出AI在仿真、自動駕駛、機器人等方向的落地能力,也說明港股中的部分中小市值科技企業正在藉助頭部生態實現技術升級與商業拓展。
從投資邏輯上看,這類個股的共同點在於:它們不一定具備傳統藍籌的穩定現金流,但往往能更敏銳地映射出新技術產業化的進度,因此在市場風險偏好回升時,彈性明顯。
結論
整體來看,今日港股反彈具有明顯的結構特徵:資金圍繞創新藥、半導體、PCB和AI算力鏈展開,推動科技指數領漲;而券商與光伏則因政策擾動、景氣承壓等因素出現回落。市場風格沒有切換到全面進攻,而是更傾向於在確定性較高的成長賽道中尋找階段性機會。
對於後續行情而言,港股能否進一步修復,關鍵仍取決於三方面:其一,科技成長板塊能否持續獲得業績與事件催化;其二,宏觀流動性和風險偏好是否繼續改善;其三,政策環境是否為創新藥、半導體等戰略性產業提供更明確的支持。若上述條件持續兌現,港股有望在震盪中延續結構性上行;若外部擾動增加,則資金仍將以高景氣、高彈性板塊為主要配置方向。

免責聲明:本文內容僅供參考,不構成投資建議。投資有風險,入市需謹慎。