地緣溢價退潮,港股石油股承壓下行
地緣溢價加速回落,港股石油股承壓下行:原油市場重估正在展開
關鍵詞:港股石油股、國際油價、地緣溢價、伊朗原油、美元走強、美聯儲加息
引言
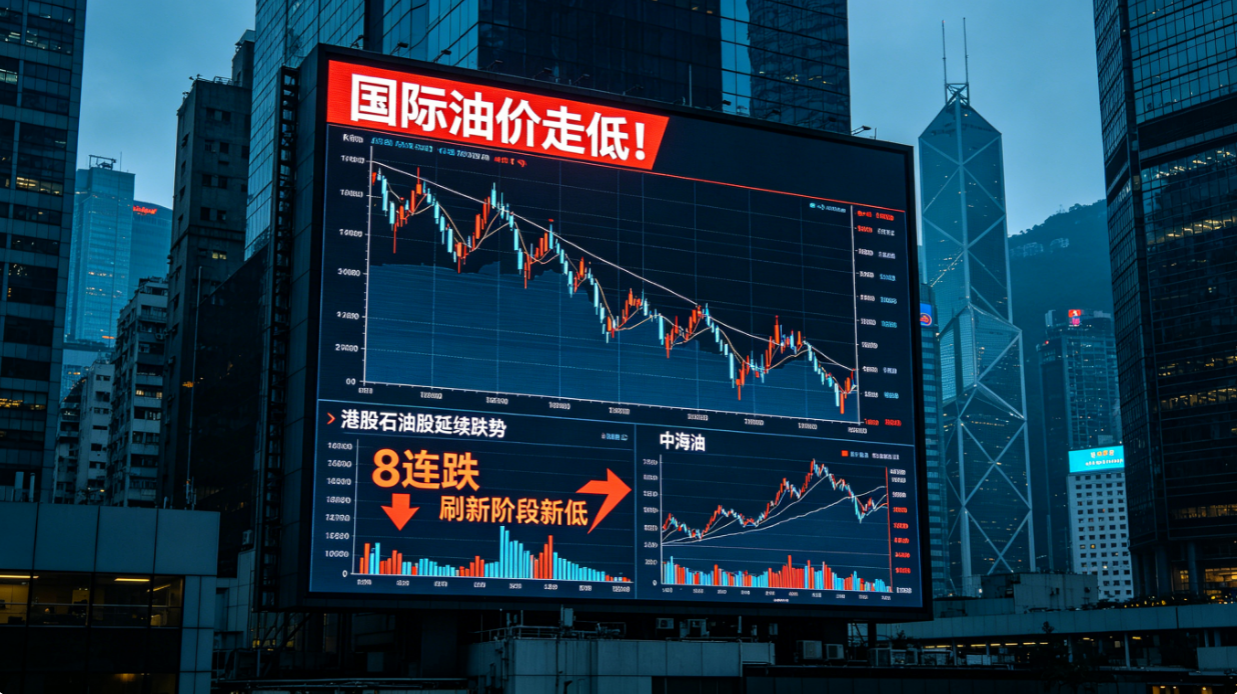
6月25日,港股石油板塊延續調整態勢,中國石油股份、中國海洋石油等龍頭股跌幅居前,中海油田服務亦明顯走弱,部分個股再度刷新階段新低,中海油更是錄得連續8個交易日下跌。市場對油價前景的重新定價,正在迅速傳導至資本市場,能源板塊的壓力在短期內仍未見明顯緩解。
此次石油股集體回落,並非單一因素驅動,而是國際油價下行、地緣風險溢價下降、美元走強以及美聯儲貨幣政策預期變化等多重變量共同作用的結果。在全球宏觀環境偏弱、風險偏好持續收縮的背景下,原油市場正在從“地緣衝突驅動”切換至“供需基本面與流動性約束並行定價”的新階段。
原油回落,市場開始交易“供應迴歸”邏輯
從盤面來看,亞洲交易時段,WTI原油期貨跌幅一度擴大至1%,報69.62美元/桶;布倫特原油期貨也跌超1%,報72.94美元/桶。油價的持續回落,核心在於市場開始提前計入伊朗原油大規模迴歸的可能性。
隨著美伊臨時協議推進,原本受地緣局勢影響而受阻的部分油輪開始陸續駛出霍爾木茲海峽。過去24小時內,已有約2000萬桶原油通過該海峽運出。對於全球能源市場而言,這意味著此前被推升的“地緣溢價”正在快速消退。換言之,投資者不再單純交易“衝突升級”的風險,而是轉向評估“額外供給迴流”對市場平衡的衝擊。
這對於原油價格構成明顯壓力。尤其是在當前全球經濟復甦動能並不強勁、終端需求尚未完全恢復的環境下,任何新增供應都可能放大市場對過剩風險的擔憂。油價一旦失去地緣事件的支撐,其定價邏輯便會迅速回歸基本面,而這對前期受益於高油價預期的石油股並不友好。
美元走強與加息預期,進一步壓制商品資產
除供給端變化外,宏觀金融條件的收緊也是油價走弱的重要原因。近期美元指數走強,市場對美聯儲繼續加息的預期升溫,使得以美元計價的大宗商品整體承壓。對原油而言,美元升值不僅抬高了非美元地區買家的採購成本,也削弱了商品資產作為通脹對沖工具的吸引力。
更值得注意的是,當前市場風格整體偏向防禦。金銀銅等主要風險資產近期普遍走低,說明投資者風險偏好並未恢復,資金更多流向避險或高流動性資產。在這種環境下,能源板塊雖然具備一定的供給約束屬性,但若缺乏持續的價格上行動力,相關股票估值也會被重新壓縮。
對港股石油股而言,油價下跌與估值回調形成雙重壓力。一方面,國際油價下降直接影響市場對石油公司盈利預期的判斷;另一方面,港股本身流動性與風險偏好相對脆弱,板塊容易在悲觀預期中出現放大波動。龍頭股連續下挫,反映的並不僅是短期價格回落,更是資金對後續油價中樞的重新評估。
港股石油板塊為何持續走弱
從投資邏輯看,港股石油股此前的上漲,主要依賴兩條線索:一是地緣衝突帶來的油價抬升,二是高油價環境下企業盈利改善預期增強。然而,一旦前者邊際退潮,後者就會面臨驗證壓力。市場最擔心的,是原油價格在供應迴歸與需求偏弱的共同作用下,進入一個較長時間的震盪回落區間。
此外,石油股通常被視為典型的週期與紅利並重資產。在油價高位時,其現金流與分紅預期會吸引資金配置;但當油價預期轉弱、宏觀流動性收緊時,板塊往往率先被減倉。當前階段,投資者更關注的不再是“油價會不會繼續衝高”,而是“油價能否守住利潤安全墊”。這也是中海油、中國石油等龍頭股短線承壓的重要原因。
從中長期看,國際油市仍存在不確定性,包括中東局勢反覆、OPEC+產量政策調整、全球需求修復節奏等,都可能重新改變供需格局。但在眼下,主導市場的顯然是供應迴歸預期和宏觀壓力,而非緊張局勢本身。
結論
總體來看,港股石油股的連續回調,是國際油價走弱與宏觀環境趨緊共振的結果。隨著美伊臨時協議推進,地緣風險溢價快速消退,市場開始交易原油供應迴流的現實;與此同時,美元走強和加息預期升溫,又進一步壓制了大宗商品價格與風險資產表現。短期內,能源板塊仍可能維持承壓態勢。
對於投資者而言,當前更需要關注的是原油價格中樞是否下移、全球需求修復是否足夠強勁,以及地緣局勢是否會再度擾動供給。若這些因素無法帶來新的邊際改善,港股石油股的估值修復空間或將繼續受到限制。未來一段時間,板塊表現仍將高度依賴油價運行區間與宏觀流動性變化。

免責聲明:本文內容僅供參考,不構成投資建議。投資有風險,入市需謹慎。